Gdy po kolizji rzeczoznawca mówi, że naprawa samochodu się nie opłaca, właściciel często zostaje z większą liczbą pytań niż odpowiedzi. Szkoda całkowita nie zawsze oznacza, że auto nadaje się wyłącznie na złom, a wysokość wypłaty zależy przede wszystkim od wartości pojazdu przed zdarzeniem, kosztu naprawy i wyceny pozostałości. Wyjaśniam, jak działa rozliczenie z OC i AC, na co spojrzeć w kosztorysie oraz kiedy warto złożyć odwołanie.
Najważniejsze informacje o rozliczeniu uszkodzonego pojazdu
- OC sprawcy uzasadnia rozliczenie całkowite, gdy ekonomicznie uzasadniony koszt naprawy przekracza wartość auta sprzed wypadku.
- AC ma własny próg określony w OWU, często wynoszący 70%, ale nie jest to reguła dla każdej polisy.
- Odszkodowanie zwykle oblicza się jako wartość auta przed szkodą minus wartość pozostałości.
- Najczęstsze błędy dotyczą zaniżenia wartości pojazdu i zawyżenia ceny wraku.
- Przed akceptacją decyzji trzeba sprawdzić kosztorys, wycenę auta i sposób ustalenia wartości pozostałości.
Kiedy ubezpieczyciel uznaje szkodę za całkowitą
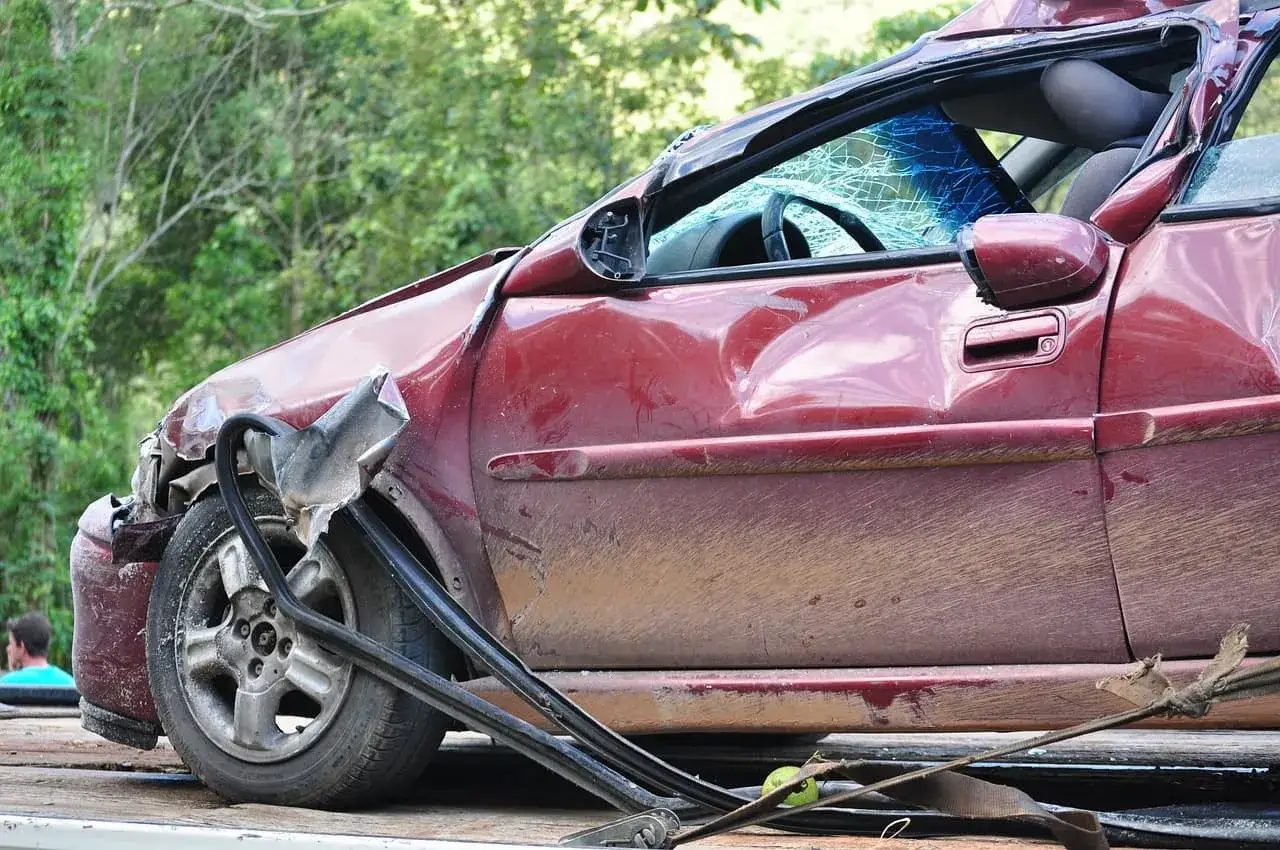
W praktyce chodzi o sytuację, w której naprawa pojazdu jest niemożliwa albo jej koszt przekracza granicę opłacalności. Samochód może nadal odpalać, jeździć, a nawet wyglądać na możliwy do uratowania. Dla ubezpieczyciela decydują jednak wyliczenia ekonomiczne, a nie samo wrażenie po oględzinach.
Przy likwidacji z OC sprawcy przyjmuje się, że granicą opłacalności jest zwykle rynkowa wartość auta z dnia szkody. Jeżeli koszt przywrócenia pojazdu do stanu sprzed zdarzenia tę wartość przekracza, odszkodowanie rozlicza się metodą różnicową. W uproszczeniu oznacza to, że ubezpieczyciel odejmuje od wartości samochodu przed wypadkiem wartość pozostałości.
Przy autocasco zasady mogą wyglądać inaczej. Próg ustala umowa, a w wielu polisach wynosi on 70% wartości pojazdu. Niektóre warianty stosują jednak inny procent albo odmienny sposób liczenia kosztów, dlatego zawsze zaczynam od sprawdzenia OWU, czyli ogólnych warunków ubezpieczenia.
| Rodzaj rozliczenia | Kiedy może wystąpić | Jak zwykle oblicza się wypłatę |
|---|---|---|
| OC sprawcy | Koszt naprawy przekracza wartość rynkową auta przed szkodą | Wartość auta przed szkodą pomniejszona o wartość pozostałości |
| AC | Koszt naprawy przekracza próg zapisany w OWU, często 70% | Zgodnie z warunkami polisy, zwykle według metody różnicowej |
| Uszkodzenie nieopłacalne technicznie | Pojazdu nie można bezpiecznie przywrócić do stanu sprzed zdarzenia | Według zasad odpowiedzialności z danej polisy |
To rozróżnienie ma duże znaczenie. Ubezpieczyciel nie powinien automatycznie przenosić progu 70% z AC do szkody likwidowanej z OC. Jeśli w OC koszt naprawy wynosi na przykład 18 000 zł, a samochód przed kolizją był wart 25 000 zł, samo przekroczenie 70% nie uzasadnia jeszcze rozliczenia całkowitego.
Jak wylicza się odszkodowanie i gdzie najczęściej znika część pieniędzy
Najprostszy przykład wygląda tak. Samochód przed wypadkiem był wart 40 000 zł, a pozostałości ubezpieczyciel oszacował na 15 000 zł. Wypłata wyniesie wtedy 25 000 zł, a rozbity pojazd pozostaje własnością poszkodowanego.
Problem pojawia się wtedy, gdy wrak nie jest faktycznie wart kwoty wpisanej w decyzji. Program kalkulacyjny albo aukcja internetowa mogą wskazać ofertę na 15 000 zł, ale jeśli nikt nie chce kupić pojazdu za tę cenę, jest to ważny argument za ponowną wyceną pozostałości. Warto poprosić o raport z aukcji, dane oferenta i potwierdzenie, że transakcja była realnie dostępna.
Drugim punktem spornym jest wartość auta sprzed zdarzenia. Rzeczoznawca powinien uwzględnić między innymi wersję wyposażenia, przebieg, stan techniczny, historię serwisową i dodatkowe elementy, takie jak instalacja LPG, hak holowniczy czy komplet droższych opon. Błąd w modelu, silniku albo wyposażeniu potrafi obniżyć wycenę o kilka tysięcy złotych.
Trzeci element to koszt naprawy. W kosztorysie sprawdzam przede wszystkim, czy przyjęto właściwe części, stawki robocizny i zakres uszkodzeń. Zaniżenie kosztu naprawy może sztucznie zmienić sposób rozliczenia, a zawyżenie ceny pozostałości obniża wypłatę niezależnie od tego, jak dobrze oszacowano wartość auta.
Przeczytaj również: OC i AC - czym się różnią i kiedy warto dokupić?
Przykład rozliczenia krok po kroku
- Wartość pojazdu przed kolizją wynosiła 32 000 zł.
- Ubezpieczyciel ustalił wartość pozostałości na 12 000 zł.
- Wysokość odszkodowania wynosi więc 20 000 zł.
- Właściciel może zatrzymać auto i sprzedać je samodzielnie albo skorzystać z pomocy ubezpieczyciela przy zbyciu pozostałości.
Jeżeli właściciel sprzeda wrak za 8 000 zł, a ubezpieczyciel przyjął 12 000 zł, powstaje różnica, której nie powinien ignorować. W takiej sytuacji gromadzę oferty skupu, odpowiedzi potencjalnych kupujących i dokumenty potwierdzające rzeczywistą cenę. Liczy się nie teoretyczna wartość z tabeli, lecz realna możliwość uzyskania pieniędzy.
Co sprawdzić po otrzymaniu decyzji ubezpieczyciela
Nie podpisywałbym ugody ani oświadczenia o pełnym zaspokojeniu roszczeń bez przeczytania całej decyzji. Pierwszy dokument, o który proszę, to pełna kalkulacja szkody wraz z opisem przyjętych korekt. Sama końcowa kwota nie pozwala ocenić, czy wyliczenie jest prawidłowe.
- sprawdź, czy zgadza się marka, model, rocznik, silnik i wersja wyposażenia,
- porównaj przebieg oraz stan pojazdu z dnia szkody,
- zobacz, czy uwzględniono wyposażenie dodatkowe i modyfikacje,
- sprawdź, jakie części i stawki robocizny przyjęto w kosztorysie,
- zażądaj uzasadnienia wartości pozostałości,
- ustal, czy kwota jest brutto czy netto i czy ma to związek z prawem do odliczenia VAT.
Przydatne bywają również porównywalne ogłoszenia sprzedaży. Nie traktuję ich jako dowodu rozstrzygającego, bo cena ofertowa nie zawsze jest ceną transakcyjną, ale kilka podobnych aut z tego samego rocznika może pokazać, że wycena odbiega od rynku. Najlepiej wybierać pojazdy o zbliżonym przebiegu, wyposażeniu i stanie, a nie tylko tej samej marce.
Jeśli różnica jest niewielka, można zacząć od rzeczowej reklamacji. Przy większej kwocie rozsądny może być prywatny rzeczoznawca, zwłaszcza gdy ubezpieczyciel nie udostępnia jasnych danych o wycenie. Koszt opinii może wynieść od kilkuset do ponad 1 000 zł, zależnie od zakresu, rodzaju pojazdu i lokalnego rynku. Trzeba jednak ocenić, czy potencjalna dopłata uzasadnia ten wydatek.
Co zrobić, gdy nie zgadzasz się z rozliczeniem
Odwołanie powinno wskazywać konkretny błąd, a nie ograniczać się do zdania, że wypłata jest za niska. W piśmie podaję numer szkody, kwestionowaną kwotę, własne wyliczenie i żądanie dopłaty. Dołączam dokumenty, które pokazują, skąd wynika różnica.
- Poproś o kompletną dokumentację, w tym kosztorys, wycenę pojazdu i kalkulację pozostałości.
- Porównaj dane z dokumentów z rzeczywistym stanem auta.
- Zbierz dowody, na przykład oferty podobnych pojazdów, opinię serwisu lub rzeczoznawcy.
- Złóż reklamację i wyraźnie wskaż, jakiej korekty oczekujesz.
- Nie podpisuj ugody, jeśli jej treść zamyka drogę do dalszych roszczeń, a kwota nadal budzi zastrzeżenia.
W sprawach z OC ubezpieczyciel powinien co do zasady wypłacić odszkodowanie w terminie 30 dni od zgłoszenia szkody. Jeżeli wyjaśnienie sprawy jest wyjątkowo trudne, część bezsporna powinna zostać wypłacona wcześniej, a ubezpieczyciel powinien wyjaśnić przyczynę opóźnienia.
Reklamacja powinna zostać rozpatrzona zasadniczo w ciągu 30 dni, a w sprawie szczególnie skomplikowanej termin może zostać wydłużony do 60 dni. Po wyczerpaniu drogi reklamacyjnej można zwrócić się o pomoc do Rzecznika Finansowego, miejskiego lub powiatowego rzecznika konsumentów albo dochodzić roszczeń przed sądem.
Najczęstszy błąd polega na zaakceptowaniu pierwszej propozycji tylko dlatego, że pieniądze są potrzebne szybko. Wypłata bezsporna nie musi oznaczać rezygnacji z dalszych roszczeń, ale treść podpisanego porozumienia może już mieć takie skutki. Zanim coś podpiszę, sprawdzam, czy dokument nie zawiera zrzeczenia się wszystkich roszczeń.
Wrak, naprawa i sprzedaż auta po rozliczeniu
Po rozliczeniu właściciel zwykle może zatrzymać pozostałości i sam zdecydować, co z nimi zrobić. Nie ma obowiązku przyjmowania pierwszej oferty kupna przedstawionej przez ubezpieczyciela. Jeżeli jednak auto ma zostać naprawione, trzeba realnie ocenić bezpieczeństwo konstrukcji, dostępność części i koszt przywrócenia sprawności.
Naprawa może mieć sens, gdy uszkodzenia dotyczą głównie elementów poszycia, pojazd ma wysoką wartość, a właściciel ma dostęp do sprawdzonego warsztatu. Przy poważnym naruszeniu podłużnic, słupków, układu kierowniczego lub systemów bezpieczeństwa oszczędność na naprawie może być pozorna. Tani kosztorys nie gwarantuje bezpiecznego samochodu.
Jeżeli pozostałości są niezdatne do dalszej eksploatacji, można rozważyć legalną stację demontażu. W takim wariancie trzeba zachować dokumenty dotyczące sprzedaży, kasacji i wyrejestrowania pojazdu. Formalności zależą od tego, czy samochód zostaje naprawiony, sprzedany w całości, czy przekazany do demontażu.
Osoby, które kupiły auto na kredyt lub leasing, powinny sprawdzić również ubezpieczenie GAP. Taka ochrona może pokrywać różnicę między wartością rynkową pojazdu a kwotą potrzebną do rozliczenia finansowania, ale zakres zależy od konkretnej umowy. Samo AC nie zawsze zabezpiecza przed pozostaniem z ratami po wypłacie odszkodowania.
Jak podejść do sprawy, żeby nie stracić czasu i pieniędzy
Najważniejsze jest rozdzielenie trzech kwestii: wartości auta przed zdarzeniem, kosztu naprawy i wartości pozostałości. Jeżeli choć jeden z tych elementów został przyjęty błędnie, końcowa wypłata również może być zaniżona.
- Nie oceniaj decyzji wyłącznie po końcowej kwocie.
- Nie przyjmuj automatycznie, że próg 70% obowiązuje przy każdym ubezpieczeniu.
- Nie zgadzaj się na wartość wraku, którego nikt nie chce kupić za wskazaną cenę.
- Zachowaj zdjęcia, rachunki, oferty i całą korespondencję.
- Przy większej różnicy rozważ opinię niezależnego rzeczoznawcy.
Moim zdaniem największą różnicę robi spokojne sprawdzenie dokumentów przed zaakceptowaniem decyzji. Dobrze udokumentowane odwołanie, oparte na konkretnych danych, ma znacznie większą wartość niż ogólne twierdzenie, że samochód był wart więcej. W takich sprawach precyzja zwykle przekłada się bezpośrednio na wysokość odzyskanych pieniędzy.